KEDAULATAN ekonomi tidak boleh ditafsirkan sebagai kebebasan untuk mengabaikan kritik. Apalagi ketika kritik itu menyangkut transparansi, kredibilitas, dan kepercayaan investor terhadap pasar modal Indonesia.
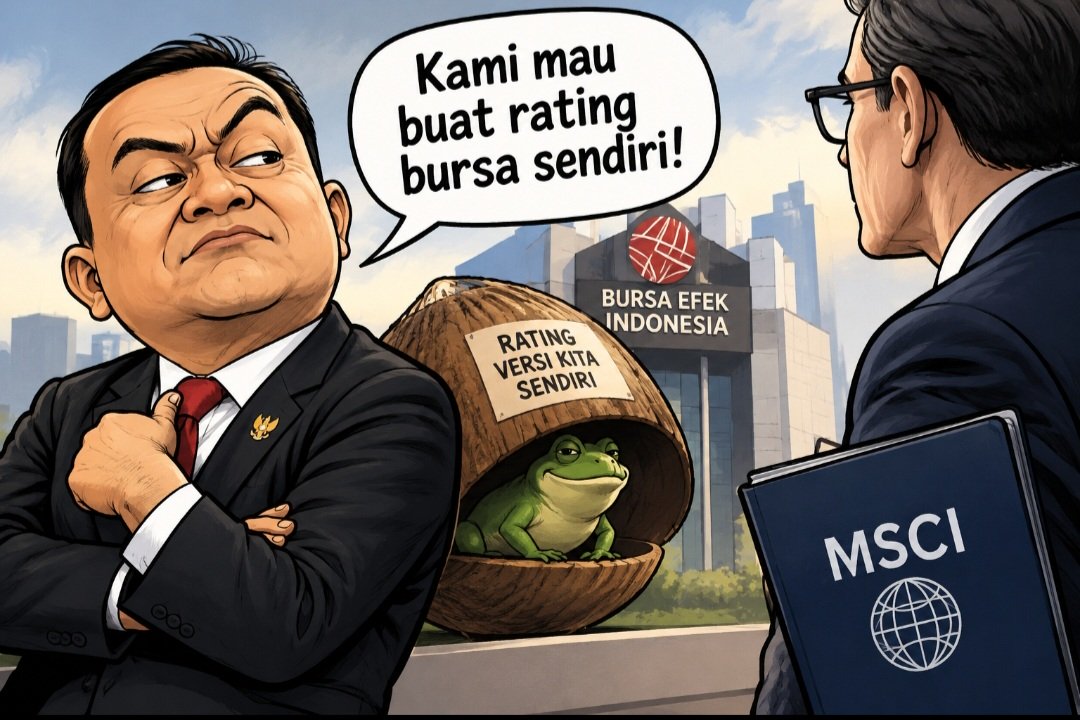
Pernyataan Wakil Ketua DPR RI Sufmi Dasco Ahmad bahwa Indonesia bisa menentukan rating bursanya sendiri, di tengah ancaman perubahan klasifikasi pasar saham Indonesia oleh Morgan Stanley Capital International (MSCI), patut dicermati secara serius.
Melalui akun Instagram pribadinya pada 24 Oktober 2026, Dasco menulis, “Di Bursa kita, bersama akan kita buat dan tentukan rating kita sendiri.”
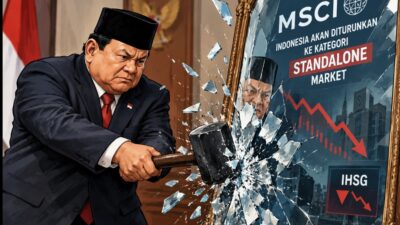
Pernyataan itu muncul setelah MSCI membuka konsultasi mengenai kemungkinan mengubah status pasar saham Indonesia dari emerging market menjadi standalone market.
Persoalannya bukan apakah Indonesia berhak menentukan arah pasar modalnya sendiri. Tentu saja berhak. Persoalan mendasarnya adalah apakah kemandirian itu akan dibangun melalui pembenahan tata kelola dan penguatan kredibilitas, atau justru menjadi dalih untuk menghindari penilaian dari luar.
Di sinilah pernyataan Dasco mengandung persoalan yang tidak sederhana. Jangan sampai kritik dijawab dengan keinginan menilai diri sendiri.
MSCI bukan otoritas yang menentukan seluruh kebijakan ekonomi Indonesia. Lembaga ini merupakan penyedia indeks global yang menjadi salah satu acuan investor dalam menyusun portofolio investasi. Perubahan klasifikasi pasar dapat memengaruhi keputusan investasi, terutama dana yang mengikuti indeks tersebut.
Dalam pengumuman pada 15 Oktober 2026, MSCI menyebut kekhawatiran pelaku pasar terhadap transparansi struktur kepemilikan saham dan dugaan perdagangan terkoordinasi. MSCI juga menilai berbagai langkah perbaikan yang diumumkan otoritas Indonesia masih membutuhkan implementasi yang konsisten dan bukti dampak yang nyata.
Artinya, persoalan yang dihadapi Indonesia bukan sekadar perbedaan pendapat dengan lembaga asing. Ada hal mendasar tentang bagaimana pasar modal dikelola, bagaimana informasi kepemilikan saham dibuka, dan bagaimana integritas perdagangan dijamin.
Jika masalahnya adalah transparansi, jawabannya ialah transparansi yang lebih baik. Jika masalahnya adalah dugaan manipulasi, jawabannya ialah pengawasan dan penegakan hukum yang tegas. Jika persoalannya adalah kepercayaan, jawabannya ialah reformasi yang bisa diverifikasi.
Bukan sekadar pernyataan bahwa Indonesia mampu menentukan penilaiannya sendiri. Kedaulatan bukan berarti menutup telinga.
Indonesia tentu tidak wajib menerima setiap penilaian lembaga internasional. Metodologi MSCI pun dapat diperdebatkan secara terbuka dan profesional. Kepentingan nasional harus tetap menjadi pertimbangan utama dalam merumuskan kebijakan.
Namun, menolak suatu penilaian berbeda dengan mengabaikan persoalan yang melatarbelakanginya. Kita harus membedakan kemandirian dalam mengambil keputusan dengan keinginan untuk menghindari standar yang digunakan oleh pelaku pasar global.
Bursa Efek Indonesia (BEI) boleh memperkuat sistem penilaian domestik. Indonesia juga boleh mengembangkan indeks yang lebih mencerminkan karakteristik perekonomian nasional. Akan tetapi, semua itu tidak otomatis menggantikan fungsi indeks global bagi investor yang beroperasi lintas negara.
Pasar modal tidak hidup hanya dari keyakinan pemerintah atau semangat nasionalisme. Ia membutuhkan likuiditas, kepastian hukum, keterbukaan informasi, perlindungan investor, dan kepercayaan bahwa harga saham terbentuk melalui mekanisme yang wajar.
Karena itu, apabila gagasan menentukan rating sendiri dimaksudkan sebagai penguatan kapasitas domestik, gagasan tersebut layak dibahas. Namun, apabila dipersepsikan sebagai jawaban atas kritik MSCI tanpa disertai pembenahan substansial, risikonya justru memperbesar keraguan.
Sebab, investor tidak cukup diyakinkan dengan pernyataan bahwa Indonesia hebat. Mereka membutuhkan bukti bahwa pasar Indonesia dapat dipercaya.
Ancaman standalone market bukan perkara sepele. Usulan perubahan status Indonesia menjadi standalone market bukan sekadar pergantian istilah dalam klasifikasi pasar saham.
MSCI telah menyatakan bahwa konsultasi tersebut dapat berujung pada perubahan klasifikasi paling lambat akhir Juni 2027. Selama proses itu, pembekuan tertentu terhadap sekuritas Indonesia dalam indeks MSCI tetap berlaku sampai ada pemberitahuan lebih lanjut.
Apabila perubahan tersebut benar-benar terjadi, Indonesia berisiko kehilangan akses terhadap sebagian aliran investasi yang menggunakan indeks pasar berkembang sebagai acuan. Dana pasif yang mengikuti indeks dapat menyesuaikan portofolionya, sedangkan investor aktif bisa mengevaluasi kembali eksposur mereka berdasarkan persepsi risiko dan prospek pasar.
Reuters melaporkan bahwa pengumuman MSCI pada Oktober telah memicu tekanan besar di pasar saham Indonesia. Sejumlah analis juga memperkirakan potensi arus keluar dana asing apabila perubahan klasifikasi dilaksanakan. Besarnya dampak akhir tetap bergantung pada keputusan MSCI dan respons investor.
Di sinilah pemerintah dan otoritas pasar modal seharusnya menghitung risiko secara cermat. Jangan sampai energi nasional justru dihabiskan untuk mempertentangkan siapa yang berhak memberi penilaian, sementara persoalan yang dapat memengaruhi arus modal belum dituntaskan.
Pertanyaan yang seharusnya dijawab bukan siapa yang menilai Indonesia, melainkan apa yang harus diperbaiki agar Indonesia tetap dipercaya. Dampaknya bisa merembet ke rupiah dan surat utang negara.
Menganggap persoalan MSCI hanya urusan investor saham merupakan penyederhanaan yang berbahaya. Pasar saham, pasar obligasi, dan nilai tukar rupiah memang memiliki mekanisme berbeda.
MSCI tidak menentukan klasifikasi Surat Berharga Negara (SBN), dan perubahan indeks saham tidak secara otomatis membuat investor obligasi menjual kepemilikannya. Namun, ketiganya dapat terhubung melalui persepsi risiko terhadap perekonomian dan iklim investasi Indonesia.
Ketika investor asing menilai risiko suatu negara meningkat, sebagian dapat mengurangi eksposur di berbagai instrumen keuangan. Jika penjualan saham disertai arus keluar dari pasar SBN, tekanan terhadap rupiah dapat bertambah. Permintaan terhadap valuta asing berpotensi meningkat, sementara imbal hasil yang diminta investor atas surat utang dapat terdorong naik.
Bank Indonesia sendiri, sebagaimana diberitakan pada 25 Oktober 2026, mencermati arus keluar modal setelah pengumuman konsultasi MSCI, termasuk dampaknya terhadap saham, SBN, dan instrumen keuangan lainnya. Jika tekanan itu berlanjut, persoalannya tidak berhenti pada kerugian investor di lantai bursa. Pelemahan rupiah dapat meningkatkan biaya impor, sementara kenaikan imbal hasil surat utang berpotensi memperbesar biaya pembiayaan pemerintah maupun dunia usaha.
Dampaknya bisa menjalar ke berbagai sektor ekonomi, bergantung pada seberapa besar dan lama tekanan pasar berlangsung.
Kita tidak sedang mengatakan bahwa semua risiko itu pasti terjadi. Namun, mengabaikannya hanya karena belum seluruhnya terwujud merupakan sikap yang tidak bertanggung jawab.
Kebijakan ekonomi yang baik bukan sekadar bereaksi setelah krisis terjadi, melainkan mengantisipasi konsekuensi sebelum risikonya membesar.
Siapa yang menanggung akibatnya?
Dalam situasi seperti ini, investor ritel berada pada posisi yang tidak selalu menguntungkan. Mereka mungkin hanya memiliki beberapa lot saham, tetapi tetap menghadapi risiko penurunan harga akibat perubahan sentimen global, keputusan pengelola dana besar, dan kebijakan otoritas yang tidak dapat mereka kendalikan.
Investor ritel juga tidak memiliki kemampuan untuk mengubah klasifikasi MSCI, memperbaiki regulasi bursa, atau memengaruhi arus modal internasional secara langsung. Karena itu, tanggung jawab utama tidak boleh dialihkan kepada masyarakat dengan sekadar imbauan agar tetap tenang. Pemerintah, OJK, BEI, dan seluruh pemangku kepentingan harus menjelaskan langkah konkret untuk menjaga integritas pasar sekaligus melindungi kepentingan investor.
Di sisi lain, investor individu perlu memahami batas kemampuannya. Tidak ada yang dapat menjamin harga saham akan pulih dalam waktu singkat. Mengandalkan harapan bahwa investor domestik pasti mampu menahan seluruh tekanan jual asing juga bukan strategi yang dapat dijadikan pegangan tanpa perhitungan.
Mengelola risiko, menjaga likuiditas pribadi, menghindari konsentrasi berlebihan pada satu saham, dan menyesuaikan investasi dengan kemampuan menanggung kerugian menjadi langkah yang lebih masuk akal daripada mengambil keputusan berdasarkan kepanikan atau slogan nasionalisme. Akan tetapi, kehati-hatian investor ritel tidak boleh dijadikan alasan bagi otoritas untuk mengendurkan tanggung jawabnya.
Berbenah, bukan sekadar melawan persepsi. Indonesia masih memiliki kesempatan untuk membuktikan bahwa pasar modalnya layak dipercaya. MSCI sendiri belum menetapkan perubahan status sebagai keputusan final. Konsultasi yang berlangsung memberikan ruang bagi otoritas untuk menunjukkan bahwa reformasi yang dijanjikan benar-benar berjalan.
Karena itu, langkah paling mendesak ialah memastikan keterbukaan struktur kepemilikan saham, memperjelas klasifikasi investor, memperkuat pengawasan terhadap perdagangan yang mencurigakan, dan menegakkan hukum tanpa pandang bulu.
OJK dan BEI juga perlu menyampaikan perkembangan reformasi secara terbuka, terukur, dan konsisten. Bukan hanya mengumumkan aturan baru, melainkan memperlihatkan hasil pelaksanaannya: apakah informasi kepemilikan semakin jelas, apakah praktik manipulatif ditindak, dan apakah perlindungan investor benar-benar meningkat.
Pemerintah pun perlu menyelaraskan komunikasi kebijakan agar pernyataan pejabat tidak menimbulkan kesan bahwa Indonesia memilih menjauh dari standar pasar global ketika justru sedang membutuhkan pemulihan kepercayaan. Jika Indonesia ingin membangun mekanisme penilaian sendiri, silakan. Namun, mekanisme itu harus kredibel, transparan, independen, dan dapat diuji.
Menilai diri sendiri tidak akan berarti banyak jika hasilnya tidak dipercaya oleh pihak yang hendak diajak berinvestasi.
Kedaulatan ekonomi bukan kemampuan untuk berdiri sendirian dalam segala keadaan. Kedaulatan juga berarti kemampuan menentukan pilihan secara rasional, memahami konsekuensinya, dan memastikan bahwa masyarakat tidak menjadi pihak yang paling menanggung biayanya.
Pada akhirnya, pasar modal Indonesia tidak membutuhkan sekadar keberanian untuk menantang MSCI. Indonesia membutuhkan keberanian yang lebih besar: mengakui kelemahan, memperbaiki tata kelola, menegakkan aturan, dan membangun kepercayaan melalui bukti.
Sebab, rating boleh ditentukan sendiri, tetapi kepercayaan tidak bisa dipaksakan. Dan, jika Indonesia sungguh ingin berdiri di atas kaki sendiri, yang harus dipastikan bukan sekadar kemampuan untuk berjalan tanpa pengakuan pihak luar, melainkan kekuatan fondasi ekonomi agar tidak mudah goyah ketika modal global memilih pergi.[]