PRESIDEN Prabowo Subianto keliru jika merespons peringatan Morgan Stanley Capital International (MSCI) dengan menyatakan Indonesia tidak takut kepada siapa pun. Persoalan yang dihadapi pasar modal Indonesia bukan soal keberanian menghadapi pihak asing, melainkan transparansi, integritas, dan kredibilitas pengelolaan bursa saham.
Dalam Sidang Kabinet Paripurna, Rabu (21/10/2026), Prabowo menegaskan Indonesia memiliki kekuatan, keberanian, dan tidak kenal menyerah. Pernyataan itu mungkin terdengar patriotik. Namun, dalam konteks persoalan tata kelola pasar modal, retorika semacam ini justru berisiko mengaburkan masalah yang sesungguhnya.
MSCI bukan negara yang sedang mengancam kedaulatan Indonesia. Lembaga penyedia indeks global itu sedang mengevaluasi kelayakan pasar saham Indonesia untuk tetap berada dalam kategori emerging market atau pasar negara berkembang.
MSCI membuka konsultasi mengenai kemungkinan reklasifikasi Indonesia menjadi standalone market. Persoalan yang disorot mencakup transparansi struktur kepemilikan saham dan dugaan praktik perdagangan terkoordinasi yang menimbulkan keraguan terhadap kelayakan investasi di pasar Indonesia. Keputusan final dijadwalkan paling lambat akhir Juni 2027.
Artinya, ini bukan persoalan kedaulatan negara, melainkan kualitas pasar tempat masyarakat, perusahaan, dan investor menanamkan modalnya. Peringatan MSCI seharusnya menjadi alarm bagi pemerintah, Otoritas Jasa Keuangan (OJK), dan Bursa Efek Indonesia (BEI). Ada persoalan mendasar yang perlu dibenahi, bukan sekadar dibantah dengan pernyataan politik.
Baca juga: Dituding Manipulatif, Bursa Saham RI Terancam Dikeluarkan dari Indeks Global
Ibarat pelari yang hendak berlomba di tingkat internasional, Indonesia sedang diingatkan bahwa ada masalah pada perlengkapan dan kondisi lintasannya. Jika standar kompetisi tidak terpenuhi, penyelenggara berhak mengevaluasi kategori yang sesuai dengan kondisi peserta.
Tidak ada gunanya pelari itu marah kepada penyelenggara. Ia harus memeriksa perlengkapannya, memperbaiki teknik, dan memenuhi standar yang ditetapkan.
Demikian pula pasar modal Indonesia. Jika transparansi kepemilikan saham dan keandalan informasi pasar masih dipersoalkan, respons yang relevan adalah memperbaiki persoalan tersebut.
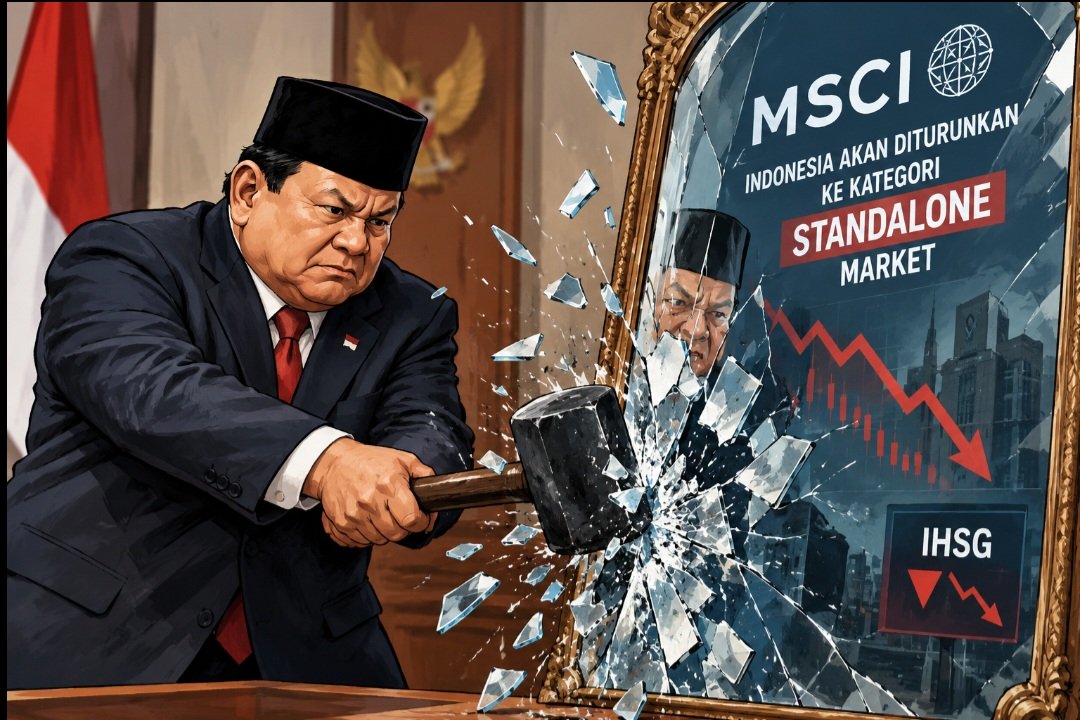
Pepatah lama mengingatkan: buruk muka, cermin dibelah. Jangan sampai pemerintah justru menyalahkan pihak yang menyampaikan peringatan, sementara masalah yang diperingatkan tidak kunjung diselesaikan.
Tentu, metodologi MSCI tetap dapat dikritisi. Pemerintah berhak meminta penjelasan tentang dasar penilaian, konsistensi metodologi, dan dampaknya terhadap pasar domestik. Namun, kritik harus disampaikan dengan data dan argumentasi, bukan dengan mempertentangkan keberanian nasional dan evaluasi teknis.
Baca juga: Tantang MSCI, Prabowo: Indonesia Tidak Takut Siapapun!
Persoalan yang disorot MSCI bukan isu baru. Lembaga itu telah menyampaikan kekhawatiran mengenai transparansi kepemilikan saham dan dugaan perdagangan terkoordinasi. Otoritas Indonesia juga telah mengumumkan sejumlah rencana reformasi, termasuk pengungkapan kepemilikan saham di atas 1 persen, perincian klasifikasi investor, pelaporan konsentrasi kepemilikan, serta peningkatan batas minimum saham beredar di publik (free float) menjadi 15 persen.
Namun, pengumuman kebijakan tidak otomatis menyelesaikan masalah. Yang menentukan adalah implementasi dan bukti bahwa reformasi benar-benar meningkatkan transparansi serta kelayakan investasi.
Pertanyaan mendasarnya sederhana: apakah kepemilikan saham sudah dapat ditelusuri secara memadai? Apakah saham yang diklaim beredar di publik benar-benar tersedia untuk diperdagangkan? Apakah dugaan perdagangan terkoordinasi diselidiki secara transparan? Apakah pelanggaran ditindak tanpa pandang bulu?
Pertanyaan itu jauh lebih penting daripada adu pernyataan tentang siapa yang takut dan siapa yang berani.
Pasar modal bukan panggung untuk mempertontonkan keberanian politik. Pasar membutuhkan aturan yang jelas, informasi yang dapat dipercaya, pengawasan efektif, dan penegakan hukum yang konsisten.
Pasar tidak bergerak mengikuti pidato presiden. Investor mengambil keputusan berdasarkan berbagai pertimbangan, mulai dari risiko, prospek keuntungan, likuiditas, kualitas tata kelola, hingga kepastian regulasi.
Sebagian investor menggunakan sistem algoritmik untuk mengolah informasi dan mengeksekusi transaksi. Apa pun metode yang digunakan, keputusan investasi tetap dipengaruhi oleh penilaian terhadap risiko dan peluang.
Karena itu, pernyataan bahwa Indonesia tidak takut kepada siapa pun tidak dengan sendirinya memulihkan kepercayaan pasar. Kepercayaan dibangun melalui kebijakan yang konsisten dan bukti bahwa persoalan mendasar benar-benar diselesaikan.
Risiko reklasifikasi MSCI juga tidak boleh diremehkan. Indeks MSCI menjadi acuan berbagai produk investasi global. Perubahan klasifikasi dapat memengaruhi alokasi portofolio investor, meskipun besarnya dampak bergantung pada keputusan akhir dan respons masing-masing pelaku pasar.
Pada 16 Oktober 2026, IHSG mengalami penurunan tajam di tengah kekhawatiran terkait MSCI. Gejolak tersebut tidak membuktikan bahwa MSCI merupakan satu-satunya penyebab penurunan. Namun, peristiwa itu menunjukkan betapa sensitifnya kepercayaan investor terhadap transparansi dan kredibilitas pasar.
Pemerintah semestinya merespons situasi ini dengan kehati-hatian dan penjelasan konkret mengenai langkah korektif. Jangan sampai pemerintah sibuk membangun narasi keberanian, sementara investor justru mempertanyakan apakah risiko investasinya dikelola dengan baik.
Regulator Harus Berani Membenahi Diri
Jika pemerintah ingin menunjukkan keberanian, hal itu semestinya diarahkan pada pembenahan internal: memastikan regulator bekerja efektif, menindak pelanggaran, dan menutup celah yang memungkinkan praktik merugikan investor berlangsung.
OJK dan BEI harus menjelaskan langkah yang telah dilakukan, hasil yang dapat diukur, pelanggaran yang ditindak, serta celah regulasi yang masih perlu diperbaiki. Bank Indonesia juga berperan menjaga stabilitas moneter dan sistem keuangan sesuai mandatnya, meskipun pengawasan langsung perdagangan saham bukan tugas utamanya.
Jika terdapat pejabat atau institusi yang gagal menjalankan mandat, evaluasi harus dilakukan berdasarkan kinerja dan bukti. Jika ditemukan dugaan tindak pidana, proses hukum harus berjalan profesional dan tanpa tebang pilih.
Namun, menyalahkan regulator tanpa bukti juga bukan solusi. Begitu pula menganggap kritik terhadap pasar modal sebagai serangan terhadap Indonesia. Sikap defensif semacam itu hanya mempersempit ruang evaluasi.
Kritik terhadap pengelolaan pasar modal bukan serangan terhadap bangsa. Justru, kritik berbasis data dapat menjadi instrumen untuk melindungi investor dan memperkuat perekonomian nasional.
Persoalan yang lebih mendasar adalah siapa yang diuntungkan ketika transparansi lemah dan pengawasan tidak efektif.
Pasar yang tidak transparan menyulitkan investor menelusuri kepemilikan riil dan menilai saham yang benar-benar tersedia di publik. Kondisi ini berpotensi merugikan investor ritel, merusak pembentukan harga, serta menguntungkan pihak yang memiliki akses informasi lebih besar.
Karena itu, nasionalisme tidak boleh dijadikan tameng untuk menghindari pembenahan tata kelola. Kepentingan nasional bukan berarti membela setiap pelaku usaha domestik tanpa memeriksa perilakunya. Kepentingan nasional justru menuntut semua pelaku, baik domestik maupun asing, tunduk pada aturan yang adil dan transparan.
Jika ada kelompok berkekuatan ekonomi besar yang terbukti memanfaatkan celah pengawasan atau melakukan pelanggaran, mereka harus diproses berdasarkan hukum yang sama. Tuduhan terhadap individu atau kelompok tertentu, tentu saja, harus didukung bukti, bukan prasangka.
Tidak tepat pula menyederhanakan seluruh gejolak pasar sebagai ulah investor asing. Ketahanan pasar domestik turut ditentukan oleh kualitas institusi, kepastian hukum, transparansi perusahaan, dan kepercayaan investor dalam negeri.
Pemerintah harus berani menindak siapa pun yang terbukti merusak integritas pasar, termasuk pihak yang memiliki kekuatan ekonomi dan kedekatan dengan pusat kekuasaan.
Yang Dibutuhkan Bukti, Bukan Gertakan
Prabowo berhak menegaskan bahwa Indonesia adalah negara berdaulat dan tidak boleh didikte pihak luar. Namun, kedaulatan bukan alasan untuk menutup telinga terhadap evaluasi. Negara yang percaya diri justru berani mengakui kekurangan dan memperbaikinya secara terbuka.
MSCI tidak berwenang menggantikan regulator Indonesia atau menjatuhkan hukuman pidana kepada pelaku pasar. Perannya adalah menyusun indeks dan mengevaluasi klasifikasi pasar berdasarkan metodologinya. Tanggung jawab membenahi regulasi, menegakkan hukum, dan melindungi investor tetap berada pada otoritas Indonesia.
Karena itu, respons yang tepat bukan sekadar menyatakan tidak takut. Pemerintah harus menyampaikan peta jalan reformasi yang terukur, membuka perkembangan implementasinya kepada publik, dan memastikan setiap komitmen menghasilkan perubahan yang dapat diverifikasi.
Jika Indonesia ingin mempertahankan status sebagai pasar negara berkembang, yang harus dibuktikan bukan keberanian presiden menghadapi lembaga global, melainkan kemampuan negara menjamin pasar yang transparan, adil, dan dapat dipercaya.
Pasar saham tidak membutuhkan gertakan. Pasar membutuhkan kepastian.
Ketika cermin menunjukkan ada yang perlu dibenahi, memecahkan cermin bukanlah jalan keluar. Yang harus dilakukan adalah memperbaiki diri.[]